 Chandra Setiabudi
Memiliki mobil bukan hanya tentang kenyamanan berkendara, tetapi juga tentang kesiapan menghadapi berbagai risiko di jalan. Kecelakaan, kerusakan akibat benturan, pencurian, hingga kerusakan kendaraan saat terparkir merupakan sejumlah kejadian yang dapat menimbulkan kerugian finansial bagi pemilik mobil. Karena itu, asuransi kendaraan menjadi salah satu perlindungan yang layak dipertimbangkan untuk menjaga kondisi keuangan sekaligus memberikan ketenangan saat menggunakan kendaraan sehari-hari.
Di Indonesia, terdapat dua jenis perlindungan asuransi mobil yang cukup populer, yaitu All Risk atau Comprehensive dan Total Loss Only (TLO). Keduanya memiliki karakteristik, cakupan perlindungan, serta biaya premi yang berbeda. Memahami perbedaan tersebut penting agar pemilik kendaraan dapat memilih asuransi sesuai kebutuhan, usia mobil, intensitas penggunaan, dan kemampuan anggaran.
Mengenal Asuransi Mobil All Risk
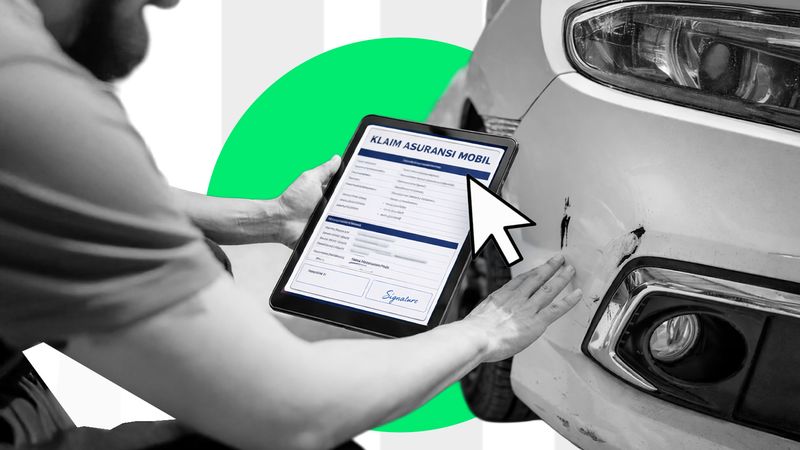
Asuransi mobil All Risk, yang juga dikenal sebagai asuransi Comprehensive, memberikan perlindungan terhadap berbagai jenis kerusakan kendaraan yang dijamin dalam polis. Perlindungan ini umumnya mencakup kerusakan ringan, kerusakan sedang, hingga kerusakan berat akibat risiko yang ditanggung, termasuk kehilangan kendaraan akibat pencurian sesuai ketentuan polis.
Sebagai contoh, mobil mengalami goresan pada bodi ketika melewati jalan sempit, penyok akibat benturan saat parkir, atau kerusakan pada bagian kendaraan karena kecelakaan. Dalam kondisi tersebut, pemilik mobil dapat mengajukan klaim kepada perusahaan asuransi sepanjang kejadian termasuk dalam cakupan pertanggungan dan memenuhi persyaratan yang berlaku.
Keunggulan utama All Risk terletak pada cakupan perlindungannya yang relatif luas. Pemilik kendaraan tidak harus menunggu sampai mobil mengalami kerusakan berat untuk mengajukan klaim. Kerusakan kecil sekalipun berpotensi ditanggung, meskipun tetap ada ketentuan mengenai risiko yang dikecualikan, biaya risiko sendiri atau deductible, serta prosedur klaim.
Namun, cakupan yang lebih luas tersebut biasanya diikuti dengan premi yang lebih tinggi dibandingkan TLO. Oleh sebab itu, All Risk sering menjadi pilihan bagi pemilik mobil baru, mobil dengan nilai tinggi, atau kendaraan yang digunakan setiap hari di tengah lalu lintas padat.
Mengenal Asuransi Mobil TLO
Berbeda dengan All Risk, asuransi Total Loss Only (TLO) memberikan perlindungan terutama terhadap kehilangan kendaraan akibat pencurian serta kerusakan yang memenuhi kriteria kerugian total sesuai polis.
Dalam praktiknya, kerusakan kendaraan umumnya dikategorikan sebagai kerugian total apabila biaya perbaikannya mencapai sekurang-kurangnya 75 persen dari harga kendaraan sesaat sebelum terjadinya kerugian. Ketentuan ini mengacu pada ketentuan standar polis yang berlaku, tetapi pemilik kendaraan tetap perlu memeriksa rumusan pertanggungan dan persyaratan dalam polis yang diterbitkan perusahaan asuransi.
Misalnya, sebuah mobil mengalami kecelakaan berat sehingga biaya perbaikannya mencapai ambang kerugian total yang ditetapkan dalam polis. Pemilik dapat mengajukan klaim TLO setelah memenuhi ketentuan yang berlaku. Perlindungan serupa juga dapat berlaku ketika kendaraan hilang akibat pencurian yang dijamin polis.
Sebaliknya, apabila mobil hanya mengalami kerusakan ringan seperti bumper penyok atau bodi tergores, kerusakan tersebut umumnya tidak dapat diklaim melalui asuransi TLO. Artinya, pemilik kendaraan harus menanggung sendiri biaya perbaikan apabila kerusakan tidak memenuhi kriteria kerugian total.
Keuntungan utama TLO adalah premi yang relatif lebih terjangkau. Jenis asuransi ini dapat menjadi pilihan bagi pemilik kendaraan yang ingin memperoleh perlindungan terhadap risiko kehilangan atau kerusakan berat tanpa harus membayar premi setinggi All Risk.
Perbedaan All Risk dan TLO
Perbedaan kedua jenis asuransi ini dapat dilihat dari cakupan perlindungan, biaya premi, serta jenis risiko yang ingin diantisipasi pemilik kendaraan.
| Aspek | All Risk/Comprehensive | TLO |
|---|---|---|
| Kerusakan ringan | Umumnya ditanggung sesuai polis | Umumnya tidak ditanggung |
| Kerusakan sedang | Umumnya ditanggung sesuai polis | Umumnya tidak ditanggung jika belum memenuhi kriteria kerugian total |
| Kerusakan berat | Ditanggung sesuai ketentuan polis | Ditanggung jika memenuhi kriteria kerugian total |
| Kehilangan akibat pencurian | Umumnya ditanggung sesuai polis | Umumnya ditanggung sesuai polis |
| Premi | Relatif lebih tinggi | Relatif lebih rendah |
| Cocok untuk | Pemilik yang membutuhkan perlindungan lebih luas | Pemilik yang mengutamakan perlindungan terhadap risiko besar |
Perlu dipahami bahwa istilah All Risk bukan berarti semua risiko otomatis ditanggung. Kedua jenis asuransi memiliki pengecualian, batas pertanggungan, dan persyaratan klaim yang harus diperhatikan sebelum polis dibeli.
Berapa Biaya Premi Asuransi Mobil?
Biaya premi menjadi salah satu pertimbangan utama ketika memilih asuransi kendaraan. Secara umum, premi All Risk lebih tinggi karena perusahaan asuransi menanggung lebih banyak jenis kerusakan dibandingkan TLO.
Besaran premi tidak ditentukan hanya berdasarkan jenis asuransi. Nilai kendaraan, wilayah penggunaan atau registrasi, jenis dan tahun kendaraan, serta ketentuan perusahaan asuransi juga dapat memengaruhi perhitungannya.
Di Indonesia, penetapan tarif premi asuransi kendaraan bermotor mengacu pada ketentuan Otoritas Jasa Keuangan (OJK), termasuk Surat Edaran OJK Nomor 6/SEOJK.05/2017 beserta ketentuan perubahan atau penggantinya yang berlaku. Tarif juga dapat berbeda menurut kategori kendaraan, wilayah, dan rentang harga kendaraan.
Sebagai ilustrasi sederhana, apabila nilai pertanggungan mobil sebesar Rp200 juta dan tarif premi All Risk yang ditawarkan perusahaan asuransi adalah 2 persen per tahun, perhitungan premi dasarnya menjadi Rp4 juta per tahun. Sementara itu, jika tarif TLO yang ditawarkan sebesar 0,5 persen, premi dasarnya menjadi Rp1 juta per tahun.
Angka tersebut hanya contoh simulasi, bukan tarif resmi atau penawaran dari perusahaan asuransi tertentu. Tarif aktual dapat berbeda, dan total biaya yang dibayarkan bisa dipengaruhi biaya administrasi, perluasan jaminan, serta ketentuan lain dalam polis.
Pemilik kendaraan sebaiknya meminta penawaran dari beberapa perusahaan asuransi dan membandingkan bukan hanya harga premi, melainkan juga cakupan perlindungan, nilai pertanggungan, besaran risiko sendiri, jaringan bengkel rekanan, serta proses penyelesaian klaim.
Faktor yang Perlu Dipertimbangkan Sebelum Memilih
Memilih All Risk atau TLO sebaiknya tidak semata-mata berdasarkan premi termurah. Ada beberapa faktor yang perlu diperhatikan agar perlindungan sesuai dengan kondisi kendaraan dan kebutuhan pemiliknya.
1. Usia dan nilai kendaraan
Mobil baru atau mobil dengan nilai tinggi dapat lebih layak dipertimbangkan untuk perlindungan All Risk karena biaya perbaikan komponen dan bodinya berpotensi besar. Sementara itu, TLO bisa menjadi alternatif untuk mobil yang lebih tua atau memiliki nilai pasar lebih rendah, dengan tetap mempertimbangkan ketersediaan produk dan persyaratan perusahaan asuransi.
2. Intensitas penggunaan
Mobil yang digunakan setiap hari untuk bekerja, perjalanan keluarga, atau melewati lalu lintas padat menghadapi paparan risiko yang berbeda dari kendaraan yang jarang digunakan. Jika risiko kerusakan kecil menjadi perhatian utama, All Risk dapat memberikan perlindungan yang lebih sesuai.
3. Lokasi dan kondisi parkir
Kendaraan yang sering diparkir di ruang terbuka atau berada di kawasan dengan risiko pencurian dan kepadatan lalu lintas tertentu perlu dipertimbangkan berdasarkan risiko aktualnya. Pemilik juga dapat memeriksa apakah perlindungan tambahan diperlukan untuk risiko seperti banjir atau kerusuhan.
4. Kemampuan keuangan
Pemilik mobil perlu memperhitungkan kemampuan membayar premi secara rutin dan kesiapan menanggung biaya perbaikan yang tidak dijamin. Premi TLO lebih rendah, tetapi pemilik tetap harus menyiapkan dana sendiri untuk kerusakan ringan hingga sedang yang tidak memenuhi kriteria kerugian total.
5. Kebutuhan perlindungan tambahan
Perlindungan dasar dapat diperluas melalui jaminan tambahan sesuai produk yang tersedia, misalnya untuk banjir, angin topan, gempa bumi, kerusuhan, atau tanggung jawab hukum terhadap pihak ketiga. Perluasan ini biasanya menambah biaya premi dan memiliki persyaratan tersendiri. Karena itu, pastikan risiko yang dibutuhkan benar-benar tercantum dalam polis.
Perhatikan Pengecualian dan Prosedur Klaim
Sebelum membeli asuransi mobil, calon tertanggung sebaiknya membaca polis dengan teliti. Perhatikan definisi risiko yang dijamin, pengecualian, masa berlaku, kewajiban pelaporan kecelakaan, serta dokumen yang diperlukan untuk mengajukan klaim.
Pemilik kendaraan juga perlu memahami biaya risiko sendiri atau deductible yang mungkin harus dibayarkan ketika klaim disetujui. Selain itu, kerusakan yang terjadi sebelum masa pertanggungan, penggunaan kendaraan yang tidak sesuai ketentuan, atau kejadian yang masuk dalam pengecualian polis dapat memengaruhi hak atas klaim.
Apabila mobil mengalami kecelakaan, dokumentasikan kondisi kendaraan, simpan bukti kejadian, dan segera hubungi perusahaan asuransi sesuai prosedur. Hindari melakukan perbaikan sebelum memperoleh arahan apabila polis mensyaratkan pemeriksaan atau persetujuan terlebih dahulu.
Kesimpulan: Pilih Perlindungan Sesuai Kebutuhan
Asuransi All Risk dan TLO memiliki fungsi yang sama, yaitu membantu mengurangi beban finansial akibat risiko yang menimpa kendaraan, tetapi keduanya menawarkan tingkat perlindungan yang berbeda. All Risk memberikan cakupan yang lebih luas untuk berbagai tingkat kerusakan, sedangkan TLO berfokus pada kehilangan dan kerusakan yang memenuhi kriteria kerugian total.
Jika prioritasnya adalah perlindungan lebih menyeluruh terhadap kerusakan ringan hingga berat, All Risk dapat menjadi pilihan yang tepat selama sesuai dengan anggaran. Namun, apabila kebutuhan utama adalah perlindungan terhadap kehilangan atau kerusakan berat dengan premi lebih terjangkau, TLO patut dipertimbangkan.
Keputusan terbaik adalah memilih polis yang seimbang antara biaya, nilai kendaraan, tingkat risiko penggunaan, dan kemampuan keuangan. Dengan memahami perbedaan keduanya sebelum membeli, pemilik mobil dapat memperoleh perlindungan yang lebih tepat sekaligus menghindari kesalahpahaman ketika harus mengajukan klaim.
(CS)